


Saan nga ba napupunta ang pisong dapat naiipon?

Sa tuwing humihina ang piso, karaniwang ipinapaliwanag ito sa wika ng ekonomiya: interest rates, inflation, imports, trade deficit, capital flows, at lakas ng dolyar. Mahahalagang salik ang mga ito sa paggalaw ng halaga ng pera, ngunit ang epekto ng mga pagbabagong ito ay hindi natatapos sa mga pamilihan at estadistika.

Sa antas ng mga sambahayan, mas mahalagang tingnan kung magkano ang natitira sa kita matapos tustusan ang pagkain, pabahay, edukasyon, transportasyon at iba pang pangunahing pangangailangan.
Sa ganitong kalagayan, mahirap sabihin na sapat na solusyon ang simpleng panawagang “mag-ipon” kung mismong kita ng mga pamilya ay kapos para sa kanilang mga pangangailangan. At dito nagiging mahalaga ang isang tanong: bakit napakaraming Pilipino ang nahihirapang mag-ipon?
Hindi nangangahulugang ang paghina ng piso ang direktang dahilan kung bakit mababa ang household savings ng mga Pilipino. Ang halaga ng piso ay naaapektuhan ng sari-saring salik, mula sa lakas ng dolyar at pagbabago sa monetary policy hanggang sa kondisyon ng pandaigdigang ekonomiya at mga usaping domestiko.
Ang paggalaw ng piso ay maaaring magsilbing entry point upang tingnan ang mas malawak na kondisyon na nararanasan ng mga sambahayan. Kapag nagbabago ang halaga ng pera at tumataas ang presyo ng mga produkto at serbisyo, ang tanong ay hindi na lamang kung gaano kahina ang piso, kundi kung gaano kalaki ang natitirang kakayahan ng isang pamilya na tustusan ang pang araw-araw na buhay.
Dito nagiging mahalaga ang usapin ng pag-iipon. Ang perang naitatabi ng isang pamilya ay hindi lamang sukatan ng financial discipline; ipinapakita rin nito kung gaano kalaki ang pagitan ng kanilang kita at ng gastos na kailangan nilang harapin. Kung malaking bahagi ng kita ay nauubos sa pagkain, pamasahe, kuryente, tirahan, edukasyon at iba pang pangunahing pangangailangan, lumiliit din ang puwang para sa savings.
Kaya ang usapin ng mahina o pabago-bagong piso ay hindi dapat ikulong sa foreign exchange market. Mahalaga ring tingnan kung paano nakaaapekto ang mas malawak na kalagayang pang-ekonomiya sa kakayahan ng ordinaryong Pilipino na magkaroon ng financial buffer para sa kinabukasan. Hindi ang peso depreciation ang awtomatikong sanhi ng mababang savings, ngunit maaari itong maging salamin ng isang ekonomiyang kailangang suriin hindi lamang batay sa halaga ng pera nito, kundi sa kakayahan ng mga mamamayan nitong kumita, mabuhay, at may maiwang pera pagkatapos ng bawat buwan.
May malinaw na ipinapakitang larawan ang datos. Ayon sa Philippine Statistics Authority (PSA), umakyat sa ₱411.35 libo ang average na taunang kita ng pamilyang Pilipino noong 2025 mula sa ₱353.23 libo noong 2023, katumbas ng 16.5 porsyentong pagtaas. Ngunit sa parehong panahon, mas mabilis na lumaki ang gastusin kaysa kita ng mga pamilya, habang tumaas ng 16.5 porsyento ang average na taunang kita mula 2023 hanggang 2025, umakyat naman ng 24.7 porsyento ang kanilang average na taunang gastusin. Noong 2025, umabot sa ₱411,350 ang average na taunang kita ng pamilya, habang ₱321,850 naman ang kanilang taunang gastusin. Pinakamalaking bahagi ng gastusin ay napunta sa pagkain at non-alcoholic beverages, na bumubuo ng 33.3 porsyento ng kabuuang gastusin, kasunod ang pabahay, tubig, kuryente at iba pang fuel na may 21.6 porsyento.
Ibig sabihin, mas mabilis lumalaki ang gastos ng mga sambahayan kumpara sa kanilang kita, kaya unti-unting lumiliit ang pagitan ng perang pumapasok at perang kailangang ilabas. Hindi ito nangangahulugang walang kakayahang mag-ipon ang mga pamilyang Pilipino bilang kabuuan, may malaking pagkakaiba pa rin sa kapasidad ng bawat income group, at may mga sambahayang may sapat na disposable income ngunit kakaunti o walang naitatabi.
Ipinapakita rin ng datos na hindi pare-pareho ang espasyo para sa pag-iipon. Sa isang pamilyang mababa ang kita, maaaring halos buong kita ay napupunta sa pangunahing pangangailangan; sa mas mataas na kita naman, mas malaki ang posibilidad na magkaroon ng perang maaaring ilaan sa savings. Kaya hindi rin sapat na ipaliwanag ang mababang ipon sa pamamagitan lamang ng financial discipline o ng kalagayang pang-ekonomiya. Parehong may papel ang mga ito, ngunit ang disiplina sa pananalapi ay gumagana sa loob ng hindi pantay na kapasidad na mag-ipon. Ang mas mahalagang tanong, kung gayon, ay hindi lamang kung marunong bang mag-ipon ang isang Pilipino, kundi kung gaano kalaki ang puwang na iniiwan ng kanyang kita matapos matugunan ang mga pangangailangan ng araw-araw.
Ayon sa PSA, umabot sa ₱8.40 trilyon ang gross saving ng bansa noong 2025. Sa parehong taon, nagtala ang households at nonprofit institutions serving households ng ₱973.14 bilyon na gross saving, habang ang general government ay nagtala ng ₱23.61 bilyon na dissaving.
Ipinapakita ng mga datos na kailangang mas malawak ang pagtingin sa savings. Hindi lamang dapat itanong kung magkano ang naitatabi ng mga pamilya, kundi kung paano nag-iipon at namumuhunan ang iba't ibang sektor ng lipunan at kung paano nakatutulong ang mga institusyong ito sa paglikha ng mas maraming trabaho, negosyo, at oportunidad para sa paglago ng ekonomiya.
Dito natin kailangang baguhin ang paraan ng pagtingin sa “consumption culture.” Ang pagkonsumo ay hindi awtomatikong pag-aaksaya dahil bahagi ito ng normal na takbo ng ekonomiya at pagtugon sa pangangailangan ng mga sambahayan. Mas mahalagang paghiwalayin ang necessary consumption, o paggastos para sa mga pangunahing pangangailangan tulad ng pagkain, tirahan, kuryente at transportasyon, at discretionary consumption, o paggastos sa mga bagay at serbisyong hindi pangunahing pangangailangan at maaaring ipagpaliban o bawasan. Ang isang pamilyang gumagastos ng 70 porsiyento ng kita sa pagkain, tirahan, kuryente, transportasyon at iba pang pangunahing pangangailangan ay hindi nakararanas ng parehong financial reality ng isang pamilyang gumagastos ng parehong 70 porsiyento sa mga discretionary goods at serbisyo.
Kaya kung pag-uusapan ang mababang household savings, hindi sapat na sisihin ang “culture of consumption” nang walang pagkilala sa kung ano ang mismong kinakain ng budget ng isang pamilya. May papel pa rin ang financial discipline, lalo na para sa mga sambahayang may mas malaking disposable income, ngunit ang kapasidad na maging disiplinado sa pag-iipon ay hindi pantay-pantay.
Sa mas malawak na antas, kailangang tingnan kung paano hinuhubog ng kita, presyo, employment conditions, at access sa oportunidad ang espasyong maaaring ilaan ng bawat sambahayan sa savings. Sa ganitong paraan, ang usapin ng consumption ay hindi nagiging simpleng kuwento ng paggastos nang labis, kundi tanong kung gaano kalaki sa kinikita ng mga Pilipino ang napupunta sa kinakailangang pagkonsumo at kung magkano ang tunay na naiiwan para sa ipon.
Kaya naman ang kahinaan ng piso ay hindi simpleng resulta ng Pilipinong “masyadong gumagastos.” Mas malalim ang problema.
Ang vulnerability ng piso ay nakaugat din sa isang ekonomiyang nahihirapang bumuo ng sapat na domestic savings at productive investment, habang ang household savings ay naiipit ng mataas na gastusin at limitadong kita. Kasabay nito, ang inefficiency at corruption sa pamahalaan ay maaaring magpahina sa public investment at serbisyo na kinakailangan upang lumikha ng mas mataas na income, productivity, at economic resilience.
Kapag mataas ang presyo ng bilihin atmababa ang sahod at hindi sapat ang oportunidad para magkaroon ng mas produktibong trabaho, lumiliit ang espasyo para sa savings. Kapag ang mga serbisyong na dapat sana’y sinusuportahan ng buwis ay hindi sapat o hindi maayos, napipilitan ang pamilya na gumastos mula sa sarili nilang bulsa. Kapag kailangang gumastos nang higit para sa transportasyon, edukasyon, kalusugan, at iba pang pangunahing pangangailangan, ang perang maaaring maging ipon ay nagiging panibagong gastusin.
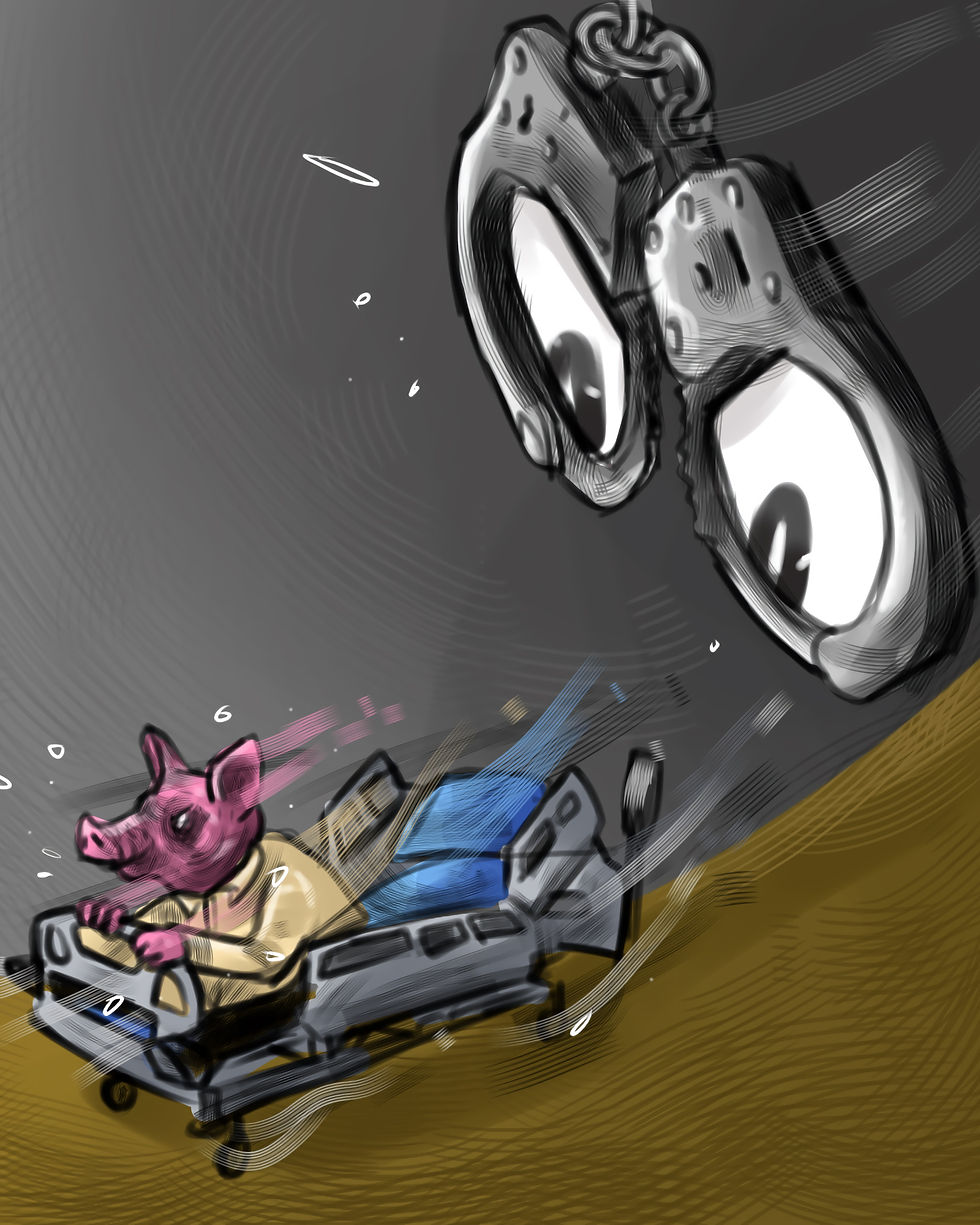
At kapag ang perang ibinabayad ng mamamayan sa pamahalaan ay hindi naibabalik sa anyo ng maayos at produktibong serbisyo, sino ang nawawalan?
Kaya ang solusyon ay hindi simpleng “gumastos nang kaunti” sapagkat ang kakayahang mag-ipon ay nakadepende rin sa kung gaano kalaki ang naiiwan sa kita matapos tugunan ang kinakailangang gastusin. Kung lumalaki ang household expenditure nang mas mabilis kaysa household income, kailangang palawakin ang mismong espasyong maaaring pagkunan ng savings, sa pamamagitan ng mas mataas at disenteng sahod, mas produktibong industriya, at mas maraming de-kalidad na trabaho na nagpapalawak ng kita.
Kung gayon, ang layunin ay hindi alisin ang personal na financial discipline kundi tiyaking ang disiplina sa pag-iipon ay sinusuportahan ng isang ekonomiyang nagbibigay ng mas pantay na kapasidad na mag-ipon at hindi lamang nagtatanong kung bakit hindi nag-iipon ang Pilipino.
Dahil hindi makatarungang hilingin sa isang pamilyang halos wala nang natitira na magtabi pa para sa kinabukasan habang ang perang dapat sana’y ginagamit upang palakasin ang kanilang kabuhayan ay nasasayang sa korapsiyon, maling paggastos o mahinang pamamahala.
Sa likod ng mahinang piso ay hindi lamang kuwento ng dolyar at sentimo. Ito ay kuwento ng kita, gastusin, savings, pamumuhunan, pamamahala at pananagutan.
Sapagkat bago natin sisihin ang Pilipino sa perang hindi niya naitabi, dapat muna nating itanong.
Ilang piso ang nawala bago pa siya nakapag-ipon?
Artikulo: Ericka Jones Pangan
Grapiks: Althea Polancos

Comments